私の投資資産は、今?
株式
SBI証券
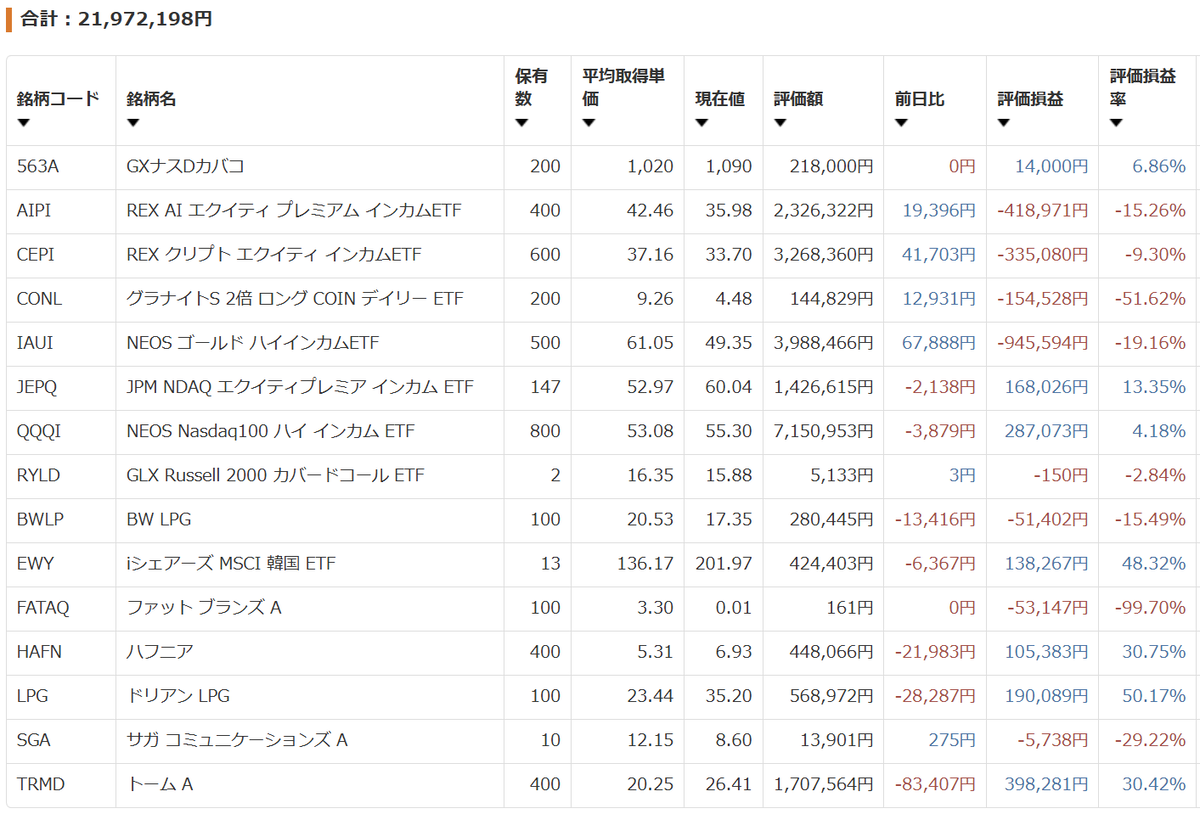
下落以外は動きがありませんでした。
Monex証券
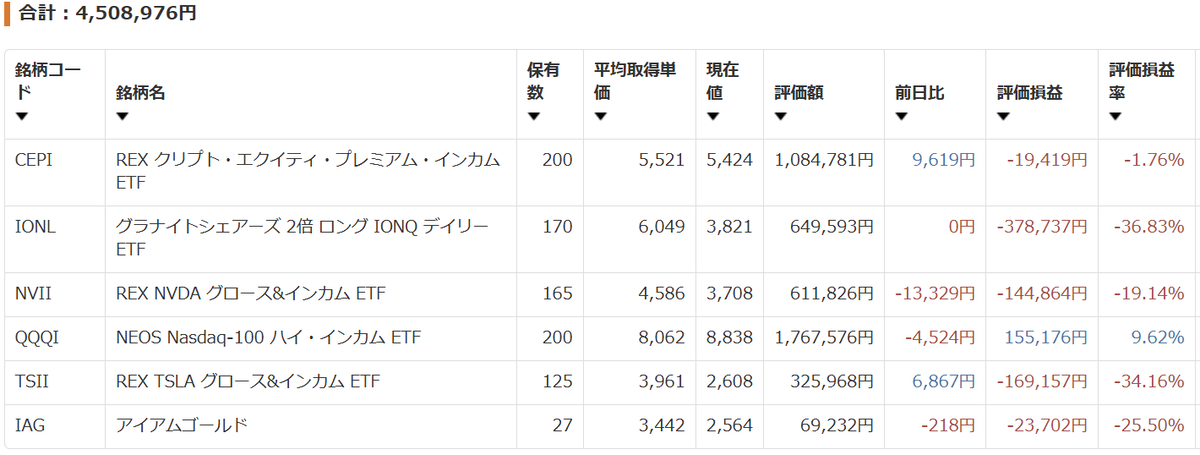
Monex証券で保有中のCEPIの売却を試みましたが、失敗しました。36.1ドルに指値を設定しましたが、売却出来ず、下落を向かうことになりました。
まだ、半年も残っていますので、焦る必要はないですが、今回が2回目の失敗でしたので、欲を捨てる必要があるかなと思いました。
QQQIも売却しないとな。。。。
投資信託
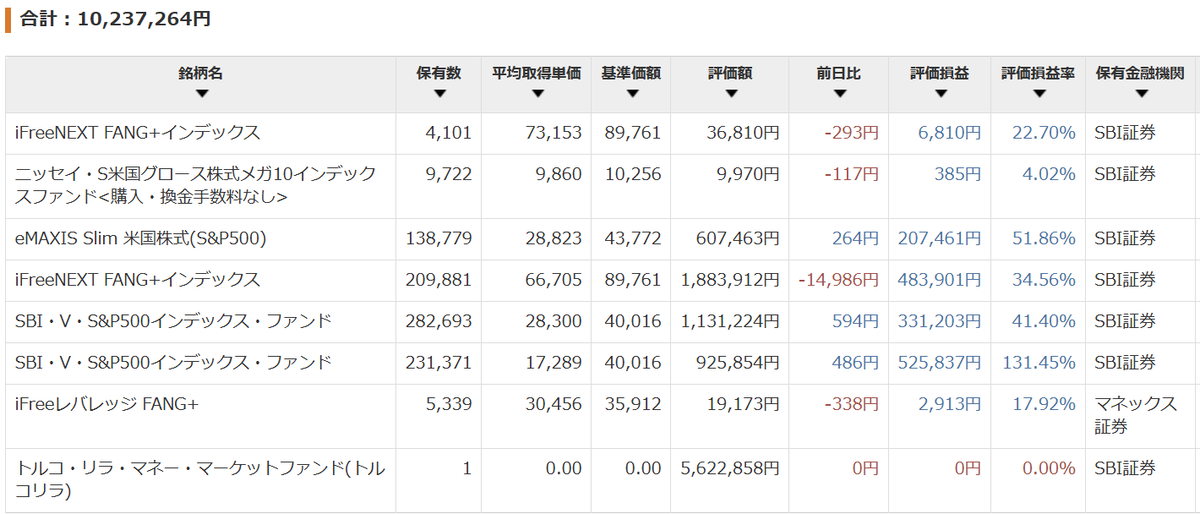
ドル円為替で162円弱まで円安でしたので、保有していたドル建MMFを全売却しました。為替介入が来ることを期待します
iDeCo
投資資産のポートフォリオ
※エクセルのデータの株式と通貨機能を使うので、金額が証券口座と違う場合があります(殆ど違います)。
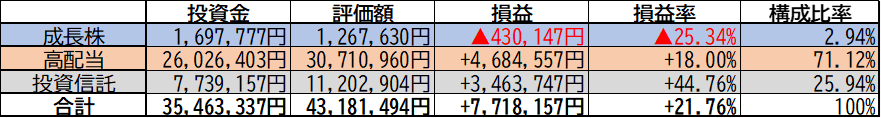
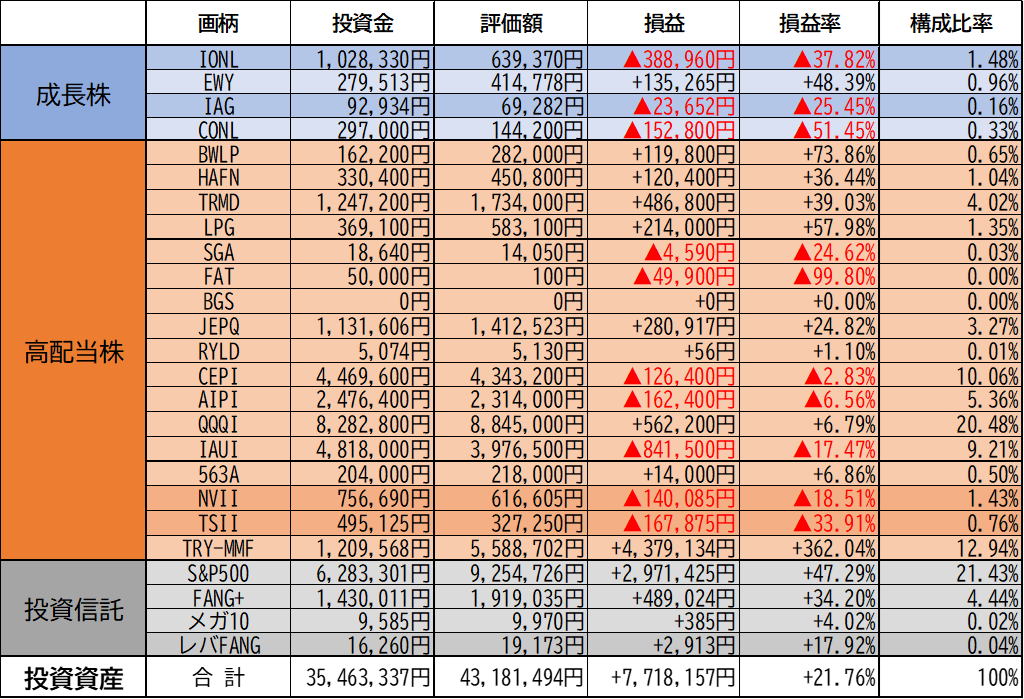
今週の投資資産の総額は4,318万円です。詳細には書きませんが、先週比▲190万円でした。
- 成長株は▲43万円のマイナ転の状況、
- 高配当株は約+468万円のプラ転の状況、
- 投資信託は+346万円のプラ転の状況です。
投資資産全体の評価損益は+771万円で、損益率は+21%です。
※銘柄ごとの詳細は下記の表を参考してください。
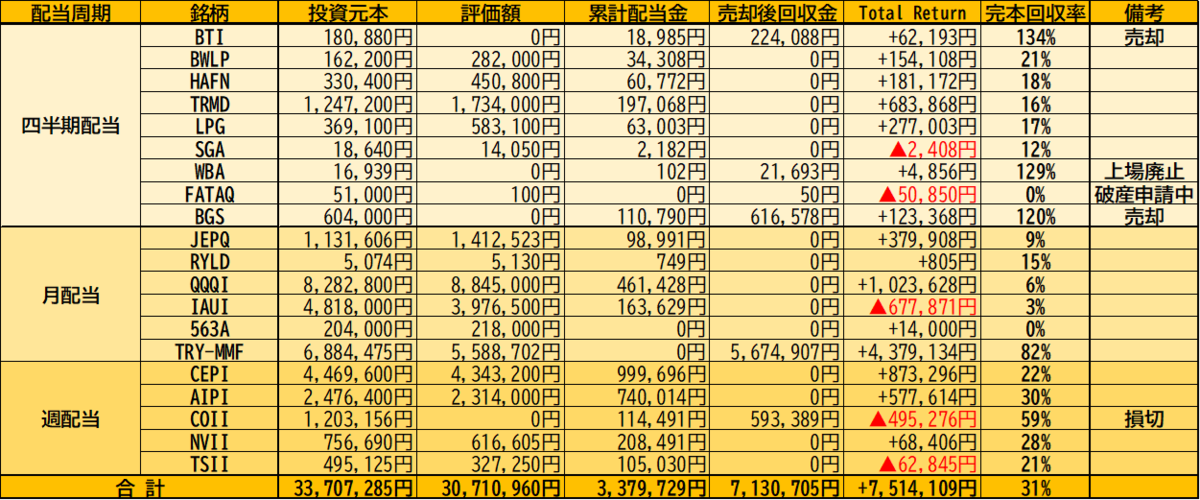
高配当株の完本回収率
- 今週の配当金(税引後):222,565円
・BWLP:8,951円
・RYLD:38円
・CEPI:28,335円※
・AIPI:11,334円
・NVII:6,266円※
・TSII:3,725円※
・COII:11,416円※ 👈売却済み
・TRY-MMF:149,397円
・MMF:255円
・その他:2,848円
※:現地源泉税還付金(@Monex証券)が含まれています。 - トータルリターン:+7,514,109円
・評価損益:▲2,996,325円
・累計配当金:3,379,729円
・売却後回収金:7,130,705円 - 完本回収率:31%
私の老後生活用資産は、今?
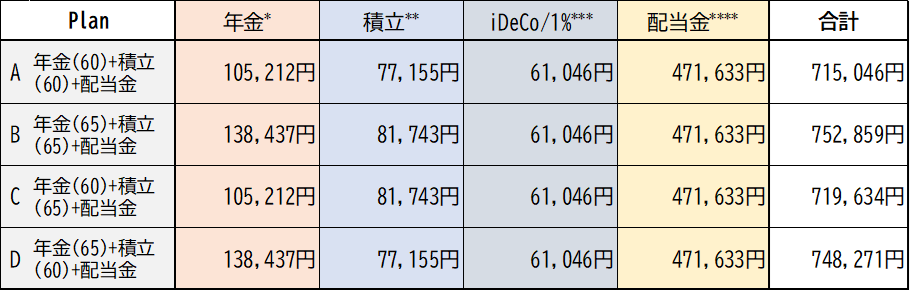
Plan Aによる60歳以後のキャッシュフローは715,046円になるかなと予想しています。
- Plan A:年金60歳繰り上げ受給開始+積立60歳取り崩し(11年積立)+ iDeCo60歳解約1%/月取り崩し+配当金
- Plan B:年金65歳受給開始+積立65歳取り崩し(16年積立)+ iDeCo60歳解約1%/月取り崩し+配当金
- Plan C、Plan D:Plan AとBの組み合わせ
*:適当な予想で家内との合計額
**:1年間40万円積立投資後、10年または15年放置
***:iDeCo解約後、FANG+?(検討中)に変えて、取り崩す予定、
****:161.73円/ドル
取り崩し生活:NISAつみたて枠
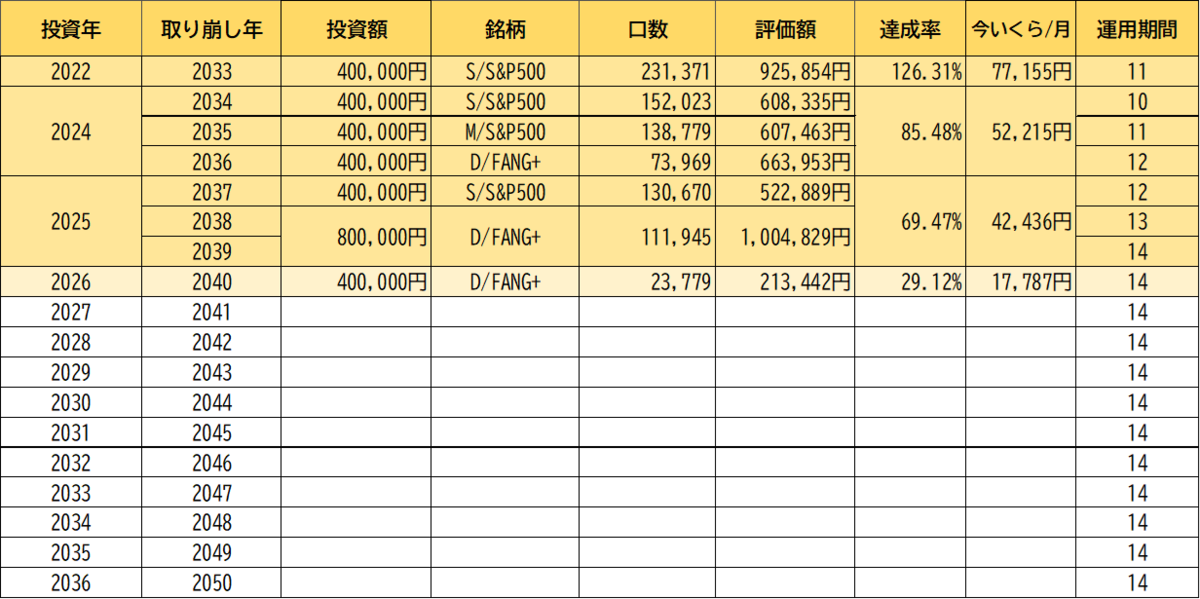
何時も基準としている2022年に1年間積立し、2033年取り崩す予定の最初の40万円は92万円まで増えました。それで、毎月77,155円※1を期待できるかなと思います。生活費の補填として想定していた61,083円※2をしっかりカバーし、さらに26%の余裕(達成率126%)を持って運用できています。
※1:年間口数を12等分し、毎月一定の口数を売却
※2:想定年率6%、1年間毎月積立後、10年間放置の予想月額
取り崩し生活:iDeCo
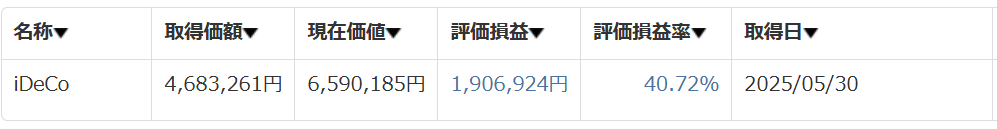
評価額(A):6,590,185円
積立期間(B):2年目
退職所得控除(C):800,000円 = 40万円×B
課税対象額(D):2,895,093円 = (A-C) / 2
所得税額(E):196,041円 = (D × 10%-97,500円) × 102.1%
住民税額(F):289,509円 = D×10%
退職一時金(G):6,104,635円=A-(E+F)
月1%取り崩し額:61,046円
配当金生活
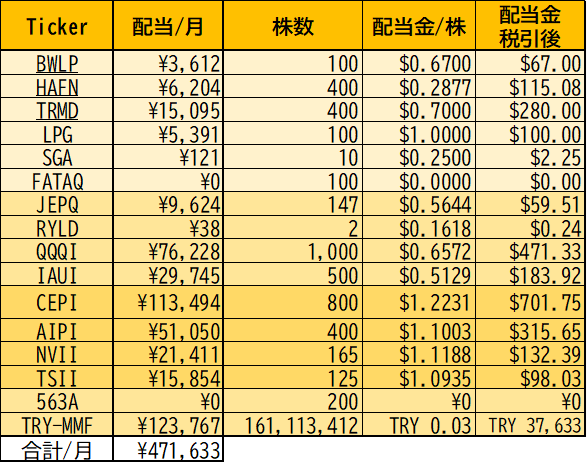
配当金・分配金・利息の予想平均月額は円安の影響で471,633円/月になりました。
1)現地源泉税還付@Monex証券
Monex証券からも現地源泉税が還付されました。
Monex証券では、下記図のように現地源泉税還付金も「米国株配当金」として表現されておりました。
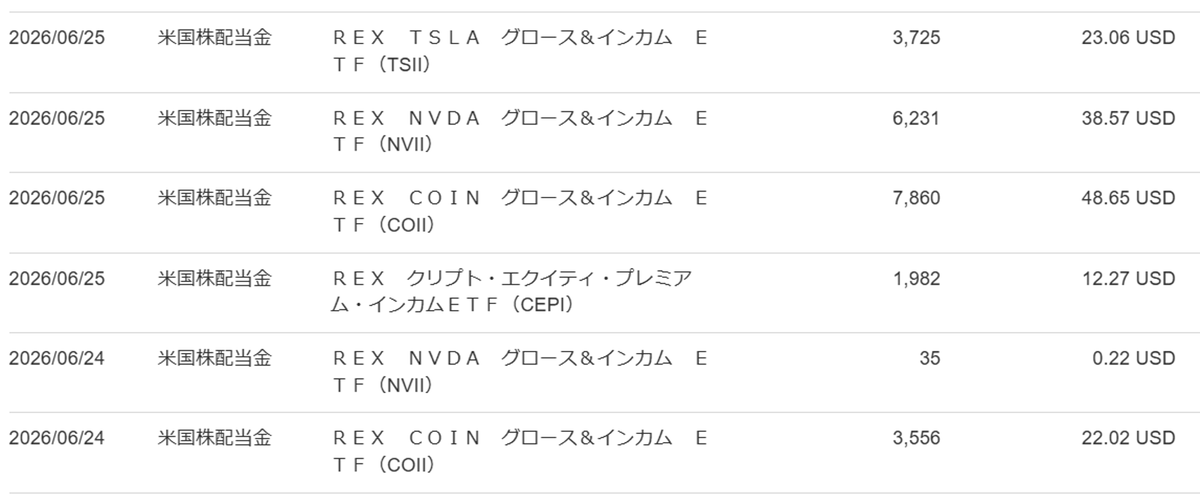
既に売却済みのCOIIからの分配金は明確に現地源泉税還付金であることを分かりますが、保有中の銘柄からの分配金では分配金と現地源泉税還付金を見分けるは難しいので、予想外の分配金は現地源泉税還付金と思います。一方、TSIIは予想通りの分配金でしたので、TSIIからはまだ現地源泉税還付金は入金されてなかったと思いますが、来週になると分かると思います。
ちなみに、ROC銘柄の中で、SBI証券でもMonex証券でも、まだ現地源泉税が還付されてない銘柄はQQQIのみになりました。
2) BWLPの資本返還によるNISA口座から一般口座への移動問題
BWLPが資本返還によりNISA口座から一般口座へ強制的に移されました。その後、初めての配当金が入金されました。
当初、発表された配当金は0.67ドル/株でしたが、その内0.11ドルが資本返還でした。先日、SBI証券の証券口座にそれぞれ入金されておりました(下記図参照)。

入金された配当金の中で、資本返還は無税でしたので、0.11ドル×100株で11ドルが入金されました。
一方、資本返還以外の56ドル分に関しては下記の図のように、日本で20.315%の税金が徴収された後の44.73ドルが入金されました。
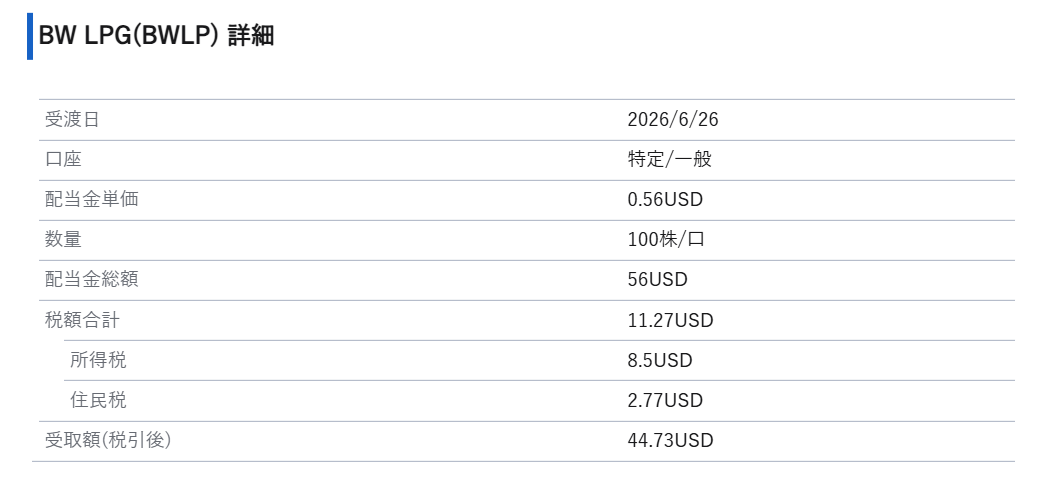
それで、BWLPからの総入金額は55.73ドルでした。
本来NISA口座でしたら67ドルのはずなのに、11.27ドルも取られました。
ちなみに、一般口座で徴収された配当金の税金は、確定申告することで損益通算より戻されることでした。
確定申告をしたくないからわざわざNISA口座で購入したのに、いやですね。
今後の行動として、考えられる選択地は下記と思いますが、
①売却して、現金に戻す。
②売却して、特定口座に移す。
③売却して、NISA口座で再購入。
④売却せず、一般口座で持って行く。
気持としては、①ですが、現在のスタンスは④です。
②もありと思いますが、金額が少ないので、大きなメリットはないかなと思います。
③はBWLPなどの海運会社では、資本返還がたまにある様でしたので意味ない行為ですね。
資本返還は昨年BGSでもありましたが、なぜNISA口座のままだったのか不思議です。一部ではなく100%だったからでしょうか。基準がよく分かりません。

