私の投資資産は、今?
株式
SBI証券
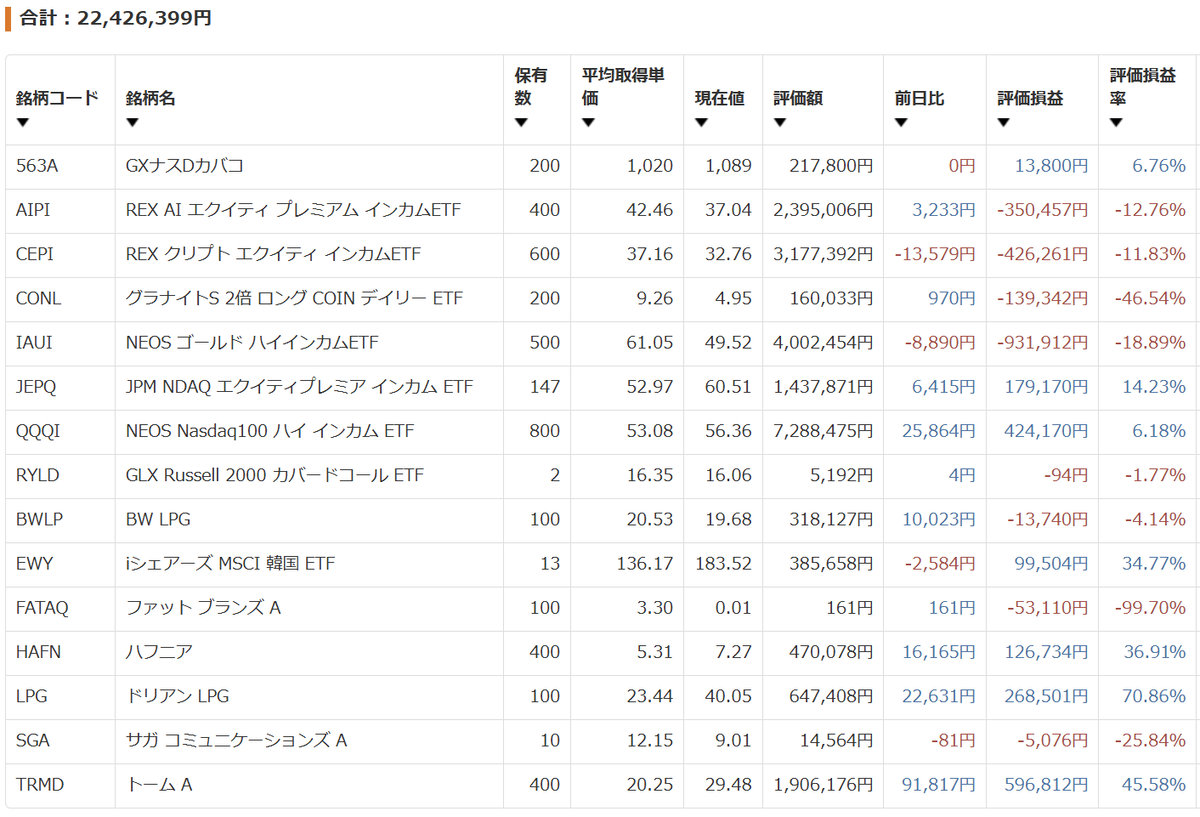
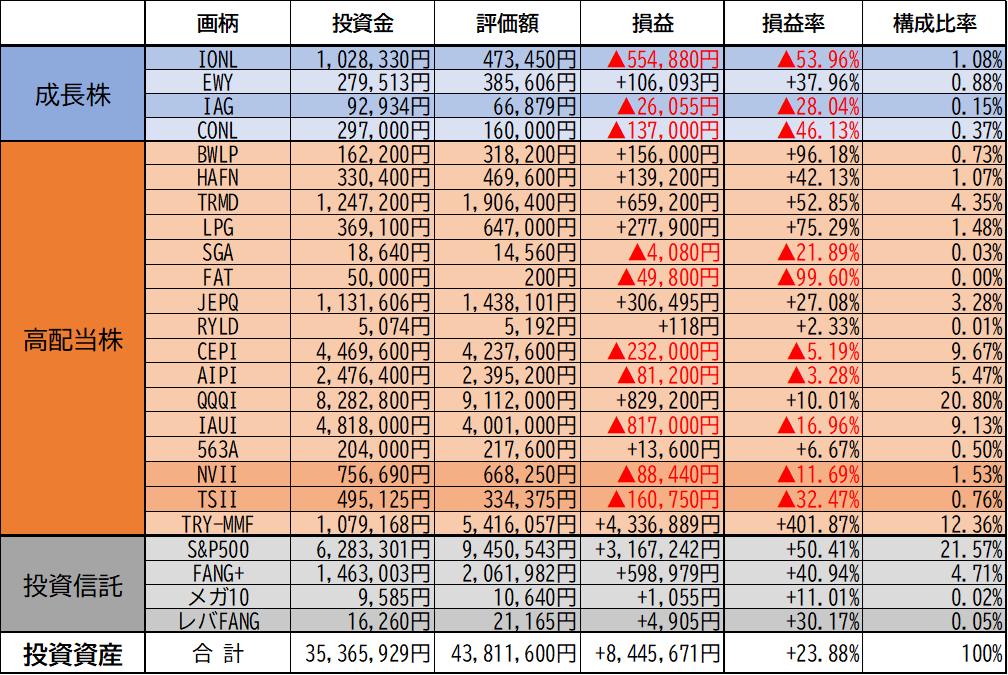
- CONLは▲46.54%ですね。コイン系とあまり相性が良くないですね。
Monex証券
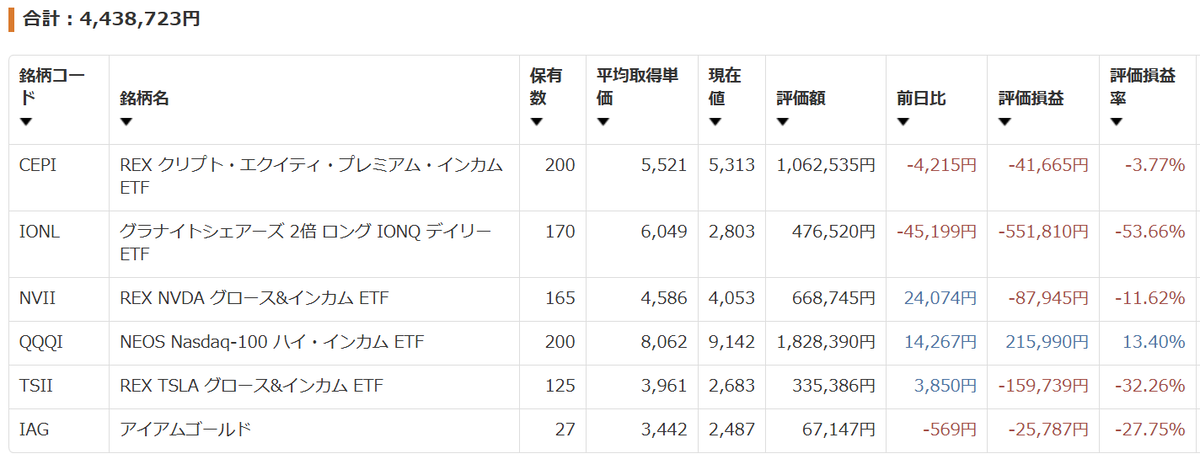
- Monex証券でも同じく、様子見中です。
- IONLの評価損益が▲50%を超えましたが、量子コンピューターに関する注目度が最近落ちてしまい、再び上がるためには、トランプさんの一言が必要かなと思いますね。イランとの戦争で今は期待できませんが。。。
- TSLLも最近TSLAの調子が良くないので、評価損が▲32.26%まで下がりました。SPCXで何とか回復すると思いましたが、ヤッパリ大型IPOは資金を沢山集めるため、頂点で行われる(原因と結果が反対かも)との噂が合ったかもしれないですね。
投資信託
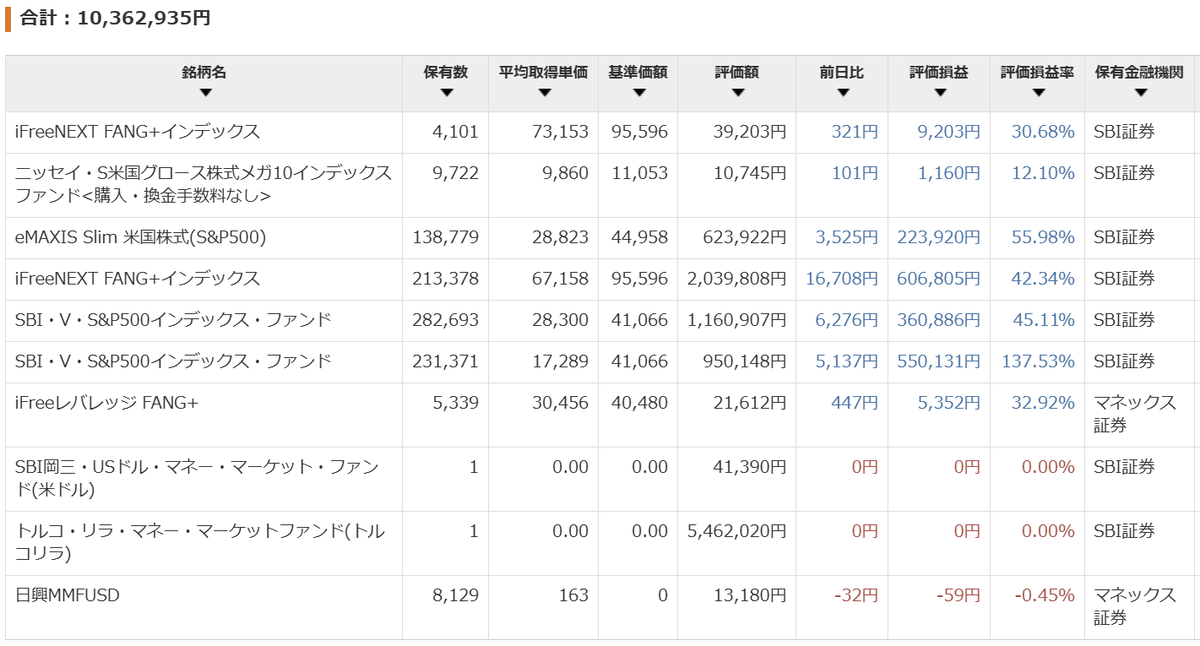
- 配当金で貰うドルをSBI証券でもMonex証券でもそれぞれドル建てMMFに入れております。
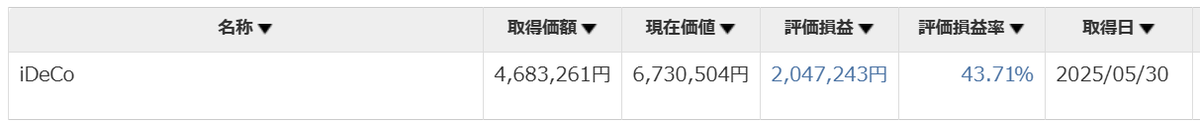
iDeCo
投資資産のポートフォリオ
※エクセルのデータの株式と通貨機能を使うので、金額が証券口座と違う場合があります(殆ど違います)。
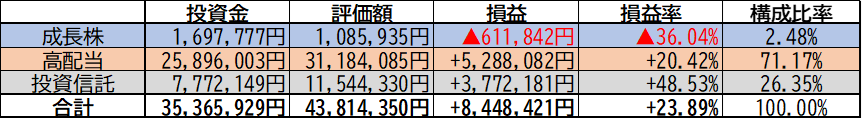
今週の投資資産の総額は4,381万円でした。
- 成長株は▲61万円のマイナ転の状況、
- 高配当株は約+528万円のプラ転の状況、
- 投資信託は+377万円のプラ転の状況です。
投資資産全体の評価損益は+844万円で、損益率は+23.89%です。
※銘柄ごとの詳細は下記の表を参考してください。
高配当株の完本回収率
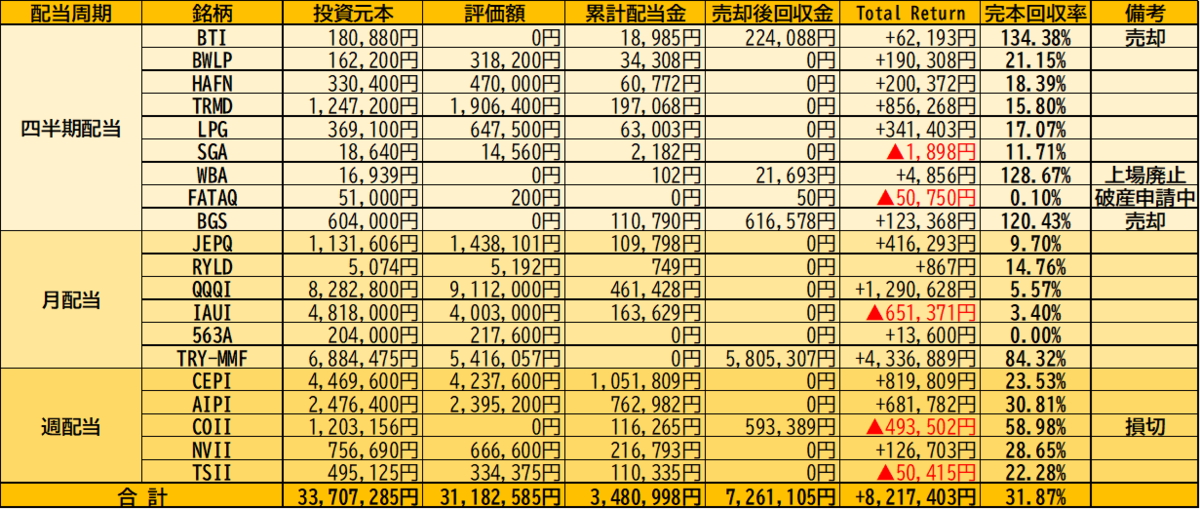
- 今週頂いた配当金(税引後):53,292円
・JEPQ:10,807円
・CEPI:24,918円
・AIPI:11,480円
・NVII:3,565円
・TSII:2,522円 - トータルリターン:+821万円
・評価損益:▲252万円
・累計配当金:348万円
・売却後回収金:726万円 - 完本回収率:31.87%
私の老後生活用資金は、今?
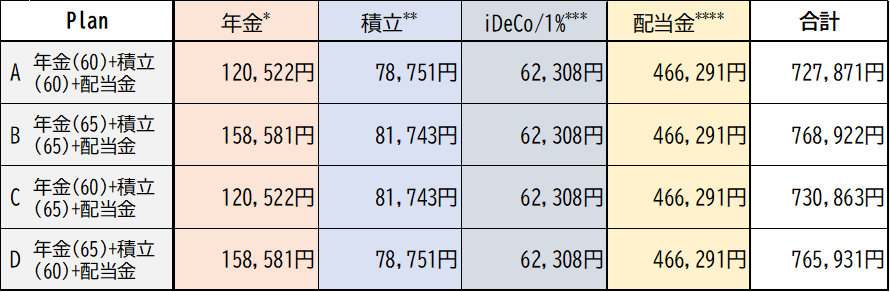
Plan Aによる60歳以後のキャッシュフローは727,871円になるかなと予想しています。
- Plan A:年金60歳繰り上げ受給開始+積立60歳取り崩し(11年運用)+ iDeCo60歳解約1%/月取り崩し+配当金
- Plan B:年金65歳受給開始+積立65歳取り崩し(16年運用)+ iDeCo60歳解約1%/月取り崩し+配当金
- Plan C、Plan D:Plan AとBの組み合わせ
*:最新の情報を反映しましたが、適当な予想で家内との合計額
**:1年間40万円積立投資後、10年または15年放置
***:iDeCo解約後、FANG+?(検討中)に変えて、取り崩す予定、
****:161.69円/ドル
取り崩し生活:NISAつみたて枠
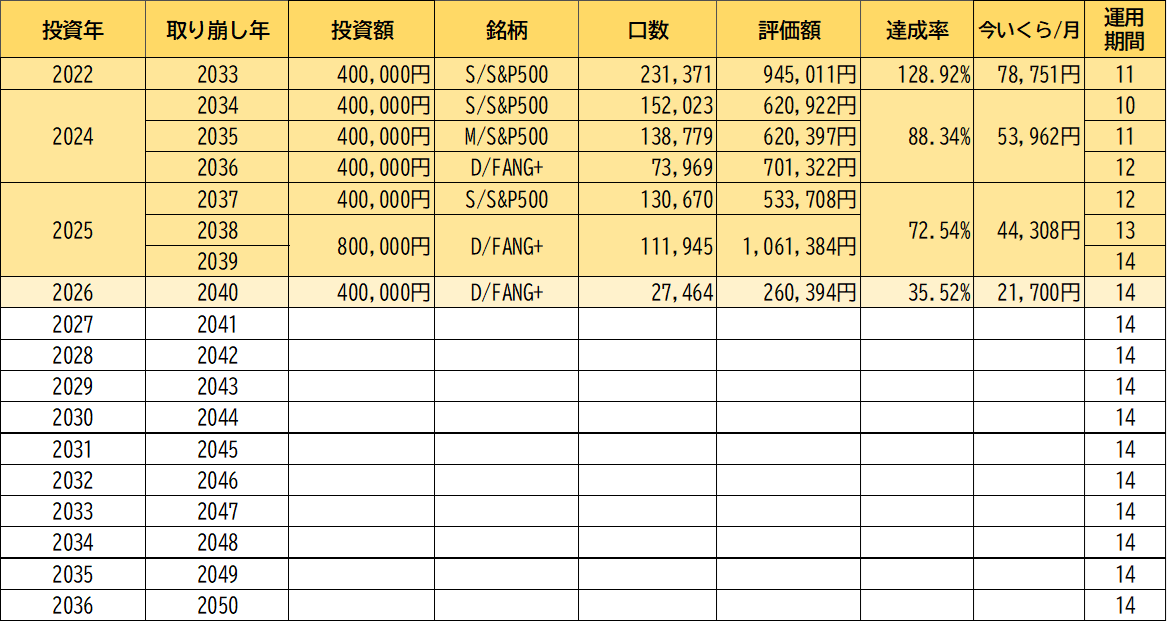
何時も基準としている2022年に1年間積立し、2033年に取り崩す予定の最初の40万円は93万円まで増えました。それで、毎月78,751円※1を期待できるかなと思います。生活費の補填として想定していた61,083円※2をしっかりカバーし、さらに28%の余裕(達成率128%)を持って運用できています。
※1:年間口数を12等分し、毎月一定の口数を売却
※2:想定年率6%、1年間毎月積立後、10年間放置の予想月額
取り崩し生活:iDeCo
評価額(A):6,730,504円
積立期間(B):2年目
退職所得控除(C):800,000円 = 40万円×B
課税対象額(D):2,965,252円 = (A-C) / 2
所得税額(E):203,204円 = (D × 10%-97,500円) × 102.1%
住民税額(F):296,525円 = D×10%
退職一時金(G):6,230,775円=A-(E+F)
「1%/月」取り崩し額:62,308円
配当金生活
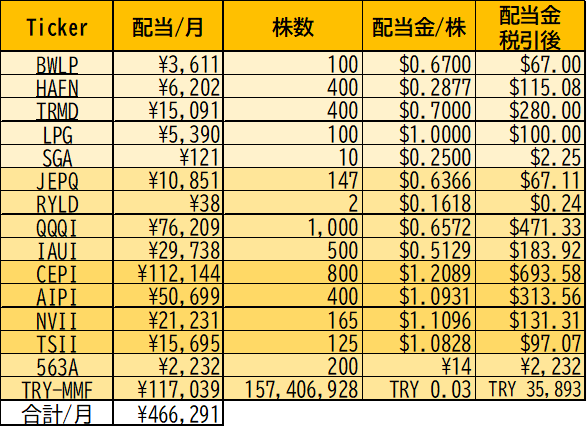
配当金・分配金・利息の予想平均月額は円安の影響で466,291円/月になりました。
先日、563Aの決算発表がありました。分配金は14円/株でした。税引前の配当利回りとしては15.44%で目標の15%を超えてますが、上場してから3ヶ月後の初分配ですので、それを考慮するとちょっと少ないかもと思います。したがって、来月の分配金も確認する必要があると思います。
高配当銘柄として人気の米国ETF「JEPQ」や「QQQI」。非常に魅力的な商品ですが、私は今後、東証上場のETFである「563A(Global X NASDAQ100・カバード・コール ETF)」をメインに買い進めていく予定です。
しかし、東証上場の563Aなら「二重課税調整制度」が自動で適用されるため、確定申告の手間が一切かかりません。これが私にとって一番大きなメリットです。
※QQQIはROC銘柄ですので、米国で源泉徴収された税金が還付されれば、ちょっと話がややこしくなりますが、まだ還付されてないので、還付されたら考えます。

